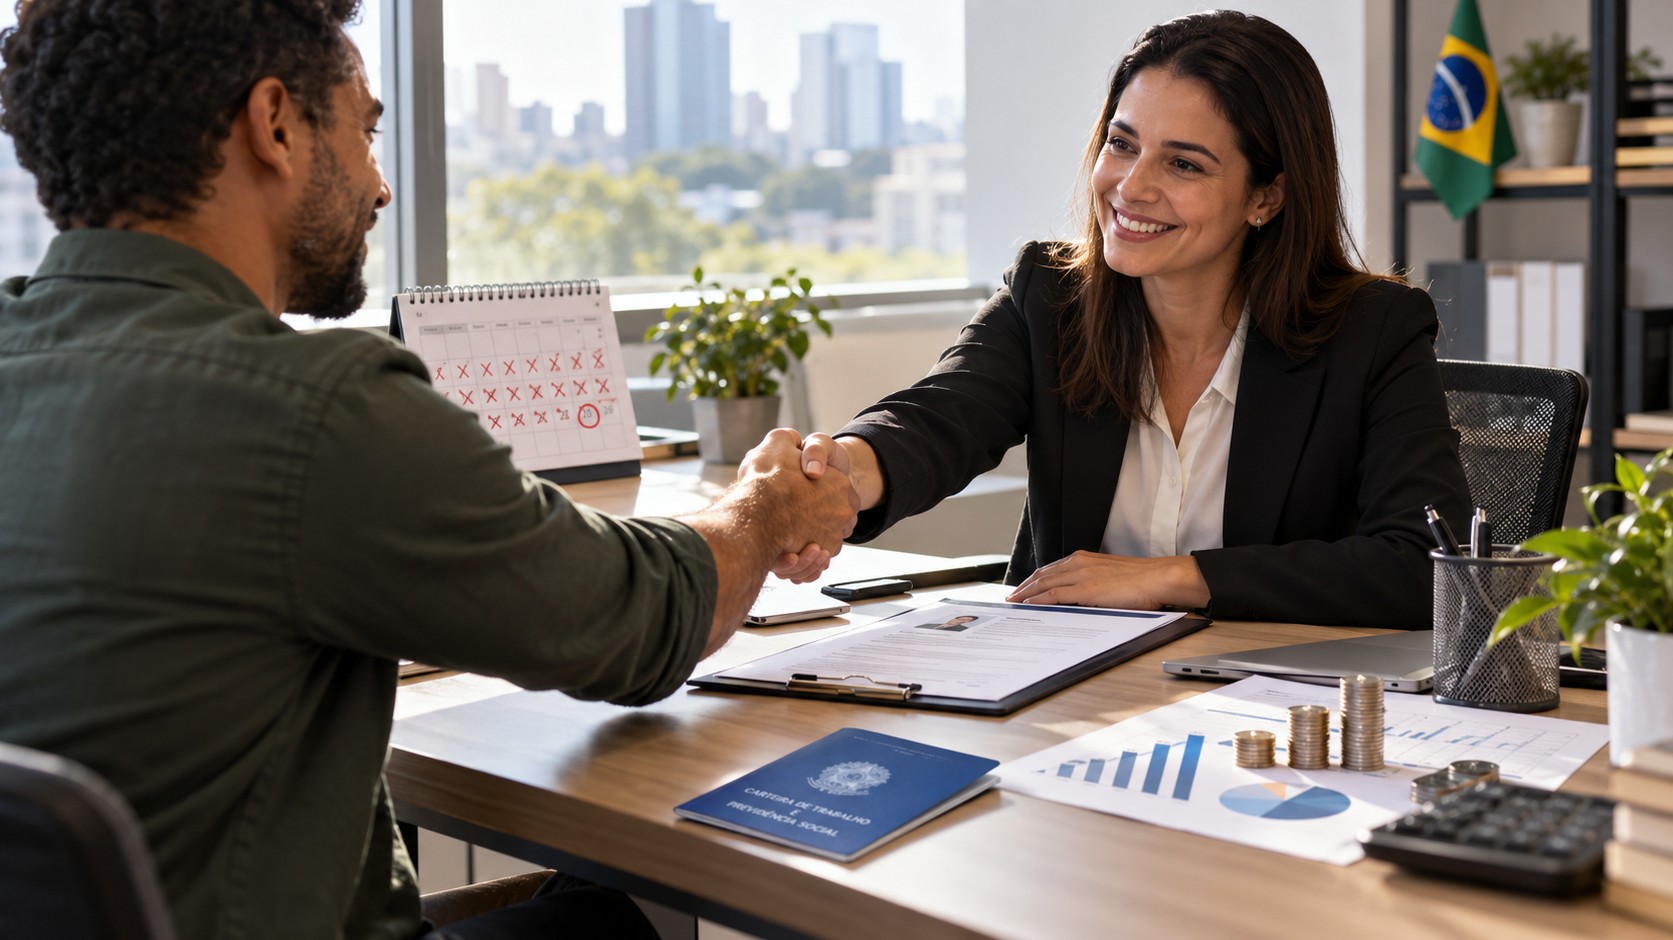
O tempo em que uma pessoa permanece fora do mercado de trabalho poderá ser usado como critério para a concessão de incentivo fiscal a empresas. Uma proposta aprovada em comissão da Câmara dos Deputados prevê benefício tributário para empregadores que contratarem trabalhadores desempregados há mais de 12 meses.
O texto relaciona as novas admissões ao cálculo do Imposto de Renda devido pelas empresas. A medida, no entanto, ainda não pode ser utilizada pelos empregadores: a aprovação em comissão é uma etapa da tramitação e não encerra a análise do projeto pelo Congresso Nacional.
Critério considera período sem emprego
A proposta estabelece um recorte temporal para identificar as contratações que poderão ser incluídas na regra. O trabalhador precisa estar desempregado há mais de um ano no momento da admissão, conforme o critério previsto no texto aprovado.
Com isso, o projeto concentra o incentivo em pessoas que enfrentam um período prolongado de afastamento do mercado. A contratação desses trabalhadores passaria a produzir efeito também na apuração do tributo empresarial, de acordo com as condições definidas na proposta.
O mecanismo não se aplica indistintamente a qualquer contratação. A duração do desemprego é o elemento que diferencia as admissões alcançadas pelo projeto das demais contratações feitas pelas empresas.
Impacto no Imposto de Renda empresarial
O benefício previsto está ligado ao Imposto de Renda pago pelas empresas. A lógica do texto é permitir que admissões enquadradas no critério de desemprego prolongado sejam consideradas para reduzir o imposto devido, observadas as regras estabelecidas na própria proposta.
Na prática, a medida pretende associar a política tributária à retomada do emprego formal. O incentivo não seria concedido apenas pela criação de uma vaga, mas pela contratação de alguém que esteja há mais de 12 meses sem trabalho.
O projeto, portanto, cria uma relação entre a folha de pessoal e a apuração tributária. As empresas que realizarem contratações dentro do recorte definido poderão ter acesso ao tratamento fiscal previsto, caso a proposta avance e seja posteriormente transformada em norma válida.
Aprovação não significa entrada em vigor
A análise em comissão representa uma aprovação inicial. Para que o incentivo possa ser aplicado, o projeto ainda precisa cumprir as demais etapas previstas no processo legislativo, que podem incluir a apreciação por outras comissões e pelo plenário, conforme o tipo de tramitação da matéria.
Também será necessário que o texto seja aprovado nas instâncias correspondentes e siga para a etapa seguinte do processo legislativo. Enquanto isso não ocorrer, as empresas não podem considerar a proposta como uma regra tributária vigente.
A eventual aplicação do benefício dependerá ainda da redação final aprovada e das condições que forem mantidas ao longo da tramitação. Alterações no texto podem modificar o alcance do incentivo, os critérios para enquadramento das contratações e a forma de cálculo do benefício.
Objetivo é estimular a reinserção profissional
Ao adotar o período de desemprego como referência, a proposta busca estimular a contratação de pessoas que permanecem mais tempo fora do mercado formal. O incentivo seria direcionado ao momento de retorno ao trabalho, quando a admissão atende ao requisito temporal previsto no projeto.
A medida não cria, nesta etapa, uma obrigação geral para que as empresas contratem trabalhadores desempregados por mais de 12 meses. O texto prevê uma vantagem tributária para as empresas que fizerem esse tipo de admissão dentro das condições estabelecidas.
O alcance efetivo da regra dependerá da aprovação definitiva do projeto e da forma como os critérios serão regulamentados ou aplicados. Até a conclusão da tramitação, o benefício permanece como uma possibilidade prevista na proposta.
O que muda para empresas e trabalhadores
Para as empresas, o projeto pode criar um novo fator a ser considerado no planejamento de contratações: além da necessidade de mão de obra, o tempo de desemprego do candidato passaria a ter relevância para o eventual aproveitamento do incentivo fiscal.
Para os trabalhadores, o texto dá tratamento específico às pessoas que estão há mais de um ano sem emprego. A contratação desse grupo seria vinculada a um mecanismo de estímulo dirigido ao empregador, sem alterar, por si só, os demais requisitos de uma admissão formal.
As condições concretas para comprovar o período de desemprego e para calcular o benefício dependerão do texto que avançar nas próximas fases. Por isso, a aprovação em comissão não permite concluir que todas as contratações de pessoas nessa situação gerarão automaticamente redução no Imposto de Renda.
Próximas etapas
A proposta continuará sujeita à tramitação legislativa antes de qualquer aplicação prática. O conteúdo poderá ser analisado por outras instâncias da Câmara e, conforme o andamento, pelo Senado Federal. O projeto também poderá receber alterações durante o processo.
Somente após a conclusão das etapas exigidas e a entrada em vigor da norma será possível saber como as empresas deverão comprovar as contratações e aplicar o incentivo no cálculo do tributo. Até lá, a regra aprovada em comissão não produz efeitos para os empregadores.
As informações sobre a aprovação foram divulgadas pela Agência Câmara de Notícias.