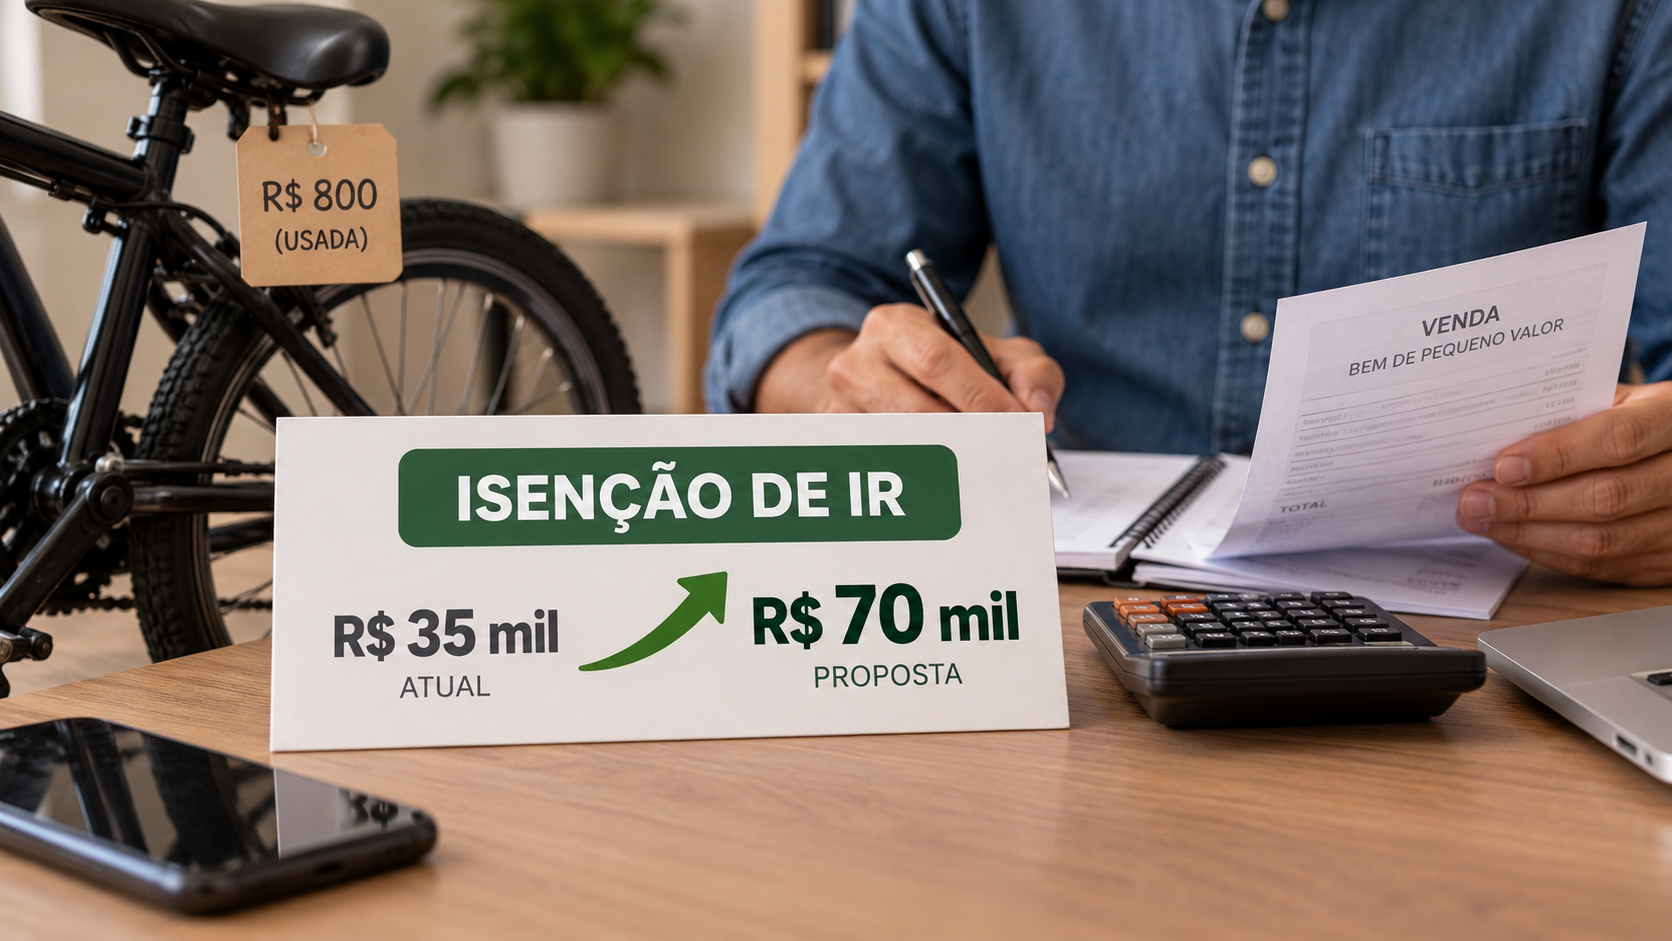
Um projeto em análise na Câmara dos Deputados prevê a elevação do limite usado para definir a isenção do Imposto de Renda sobre ganhos obtidos com a venda de bens de pequeno valor. Pela proposta, a referência passaria dos atuais R$ 35 mil para R$ 70 mil.
A mudança alcançaria operações consideradas de menor valor e poderia ampliar o número de vendas ocasionais fora da apuração do ganho de capital. O texto, no entanto, ainda está em tramitação e não altera a regra vigente.
O que está previsto na proposta
A proposta dobra o valor atualmente utilizado como parâmetro para a isenção relacionada à venda de bens de pequeno valor. Se o texto avançar e for aprovado, operações de até R$ 70 mil poderão ser enquadradas nessa faixa, conforme as condições previstas na legislação do Imposto de Renda.
O limite é relevante porque ajuda a definir quando uma venda pode ficar fora da incidência do imposto sobre o ganho de capital. Esse ganho corresponde à diferença positiva entre o valor de aquisição de um bem e o preço pelo qual ele foi vendido.
Na prática, quando há valorização e a operação não se enquadra em uma hipótese de isenção, o contribuinte pode ter de apurar o ganho obtido e informar a operação à Receita Federal, de acordo com as regras aplicáveis à declaração.
Regra atual continua valendo
Enquanto o projeto não for aprovado, o limite em vigor permanece em R$ 35 mil. Portanto, a simples apresentação ou análise da proposta não modifica as obrigações atuais dos contribuintes.
O valor de R$ 70 mil somente poderá ser utilizado como novo parâmetro caso a mudança seja aprovada e passe a produzir efeitos conforme o texto legal. Até lá, as vendas devem continuar sendo avaliadas com base na regra vigente.
Essa distinção é importante para evitar que a tramitação do projeto seja confundida com uma alteração imediata na forma de declarar vendas de bens. O projeto representa uma possibilidade de mudança, não uma autorização já válida para deixar de informar ou apurar operações segundo o limite atual.
Impacto sobre o ganho de capital
O principal efeito pretendido é ampliar a faixa de operações que podem ser tratadas como vendas de pequeno valor. Com a elevação do limite, negócios que hoje ultrapassam R$ 35 mil, mas não chegam a R$ 70 mil, poderiam receber o mesmo tratamento destinado às operações abrangidas pela isenção proposta.
A medida está relacionada ao ganho de capital, e não a uma isenção geral para qualquer tipo de renda. O alcance depende da natureza da operação e das condições estabelecidas na legislação do Imposto de Renda.
Também não se trata de uma regra que elimine automaticamente a necessidade de organização dos documentos da venda. Comprovantes de aquisição, negociação e pagamento podem ser importantes para demonstrar os valores envolvidos e permitir o correto preenchimento da declaração, quando exigido.
Por que o limite é usado
O parâmetro de valor funciona como uma linha de separação entre vendas de menor porte e operações sujeitas às regras de apuração do ganho de capital. A proposta em análise parte da avaliação de que o limite atual precisa ser atualizado para alcançar operações de valor mais elevado.
Ao estabelecer uma referência de R$ 70 mil, o texto amplia o campo de vendas que poderiam ser enquadradas na faixa de pequeno valor. O projeto, porém, não transforma toda venda de bem em operação isenta: o enquadramento continua condicionado às regras específicas do Imposto de Renda.
O debate também envolve a forma como contribuintes informam a venda de bens e eventuais ganhos na declaração. Uma mudança no limite pode alterar o tratamento de determinadas operações, mas não substitui a análise individual de cada caso.
O que pode mudar para o contribuinte
Se a proposta for aprovada, contribuintes que realizarem vendas dentro da nova faixa poderão ter uma referência mais ampla para verificar se a operação está abrangida pela isenção. O grupo potencialmente beneficiado inclui pessoas que vendem bens de maneira eventual e em valores superiores ao limite atual, mas inferiores ao novo teto sugerido.
A alteração não significa que o contribuinte esteja dispensado de manter os registros da operação. A comprovação do valor de compra, do preço de venda e das circunstâncias do negócio continua sendo relevante para a prestação de informações ao Fisco.
Além disso, a aplicação do novo limite dependerá do texto final aprovado e das regras que definirem sua entrada em vigor. Por isso, qualquer decisão sobre uma venda ou sobre o preenchimento da declaração deve considerar a legislação válida no período correspondente.
Projeto ainda depende da tramitação
Como está em análise na Câmara, a proposta ainda pode passar por etapas do processo legislativo antes de se tornar uma regra aplicável. O conteúdo poderá ser examinado pelos parlamentares e, caso avance, seguirá os procedimentos previstos para a aprovação de projetos de lei.
Até a conclusão dessa tramitação, continua valendo o limite de R$ 35 mil para a regra atualmente aplicada às vendas de bens de pequeno valor. A alteração para R$ 70 mil só terá efeito depois de eventual aprovação e da vigência da nova norma.
O projeto, portanto, abre a discussão sobre a atualização do parâmetro utilizado no Imposto de Renda, mas não produz mudança imediata na declaração dos contribuintes. A referência em vigor deve continuar sendo observada até que haja uma alteração formal na legislação.
Fonte: Agência Câmara de Notícias.