Uma proposta em análise na Câmara dos Deputados prevê a criação de incentivo fiscal para empresas que comprarem materiais recicláveis diretamente de catadores. O texto trata da operação comercial realizada na etapa inicial da cadeia de reciclagem, antes de os materiais seguirem para empresas responsáveis por processos posteriores de separação, transformação ou reaproveitamento.
A medida busca incluir essa compra entre as operações que podem ser consideradas para a concessão do benefício tributário. Na prática, o projeto concentra a possibilidade de incentivo na decisão da empresa de adquirir recicláveis na origem, junto aos trabalhadores que fazem a coleta e a comercialização desses materiais.
O projeto ainda está em tramitação e, portanto, não produz efeitos imediatos. Para que a regra entre em vigor, a proposta precisa seguir o processo legislativo e ser aprovada nas etapas previstas. O alcance final do incentivo dependerá do texto que for aprovado ao término da análise.
O que está em discussão
O ponto central da proposta é o reconhecimento, para fins tributários, da compra de materiais recicláveis feita por empresas diretamente de catadores. A iniciativa considera a etapa de comercialização anterior ao processamento industrial como parte da cadeia que pode ser alcançada por uma política de incentivo.
Atualmente, a reciclagem envolve diferentes fases. O material é descartado, coletado, separado, reunido e vendido até chegar às empresas que o utilizam ou o encaminham para transformação. O projeto direciona sua atenção para o momento em que o reciclável deixa a etapa de coleta e entra na relação comercial com uma empresa.
Ao estabelecer essa conexão, a proposta associa o benefício fiscal à origem da compra. Não se trata, segundo a descrição do projeto, de um incentivo geral para qualquer operação relacionada à reciclagem, mas de uma regra voltada à aquisição de materiais fornecidos por catadores.
Como a proposta relaciona empresas e catadores
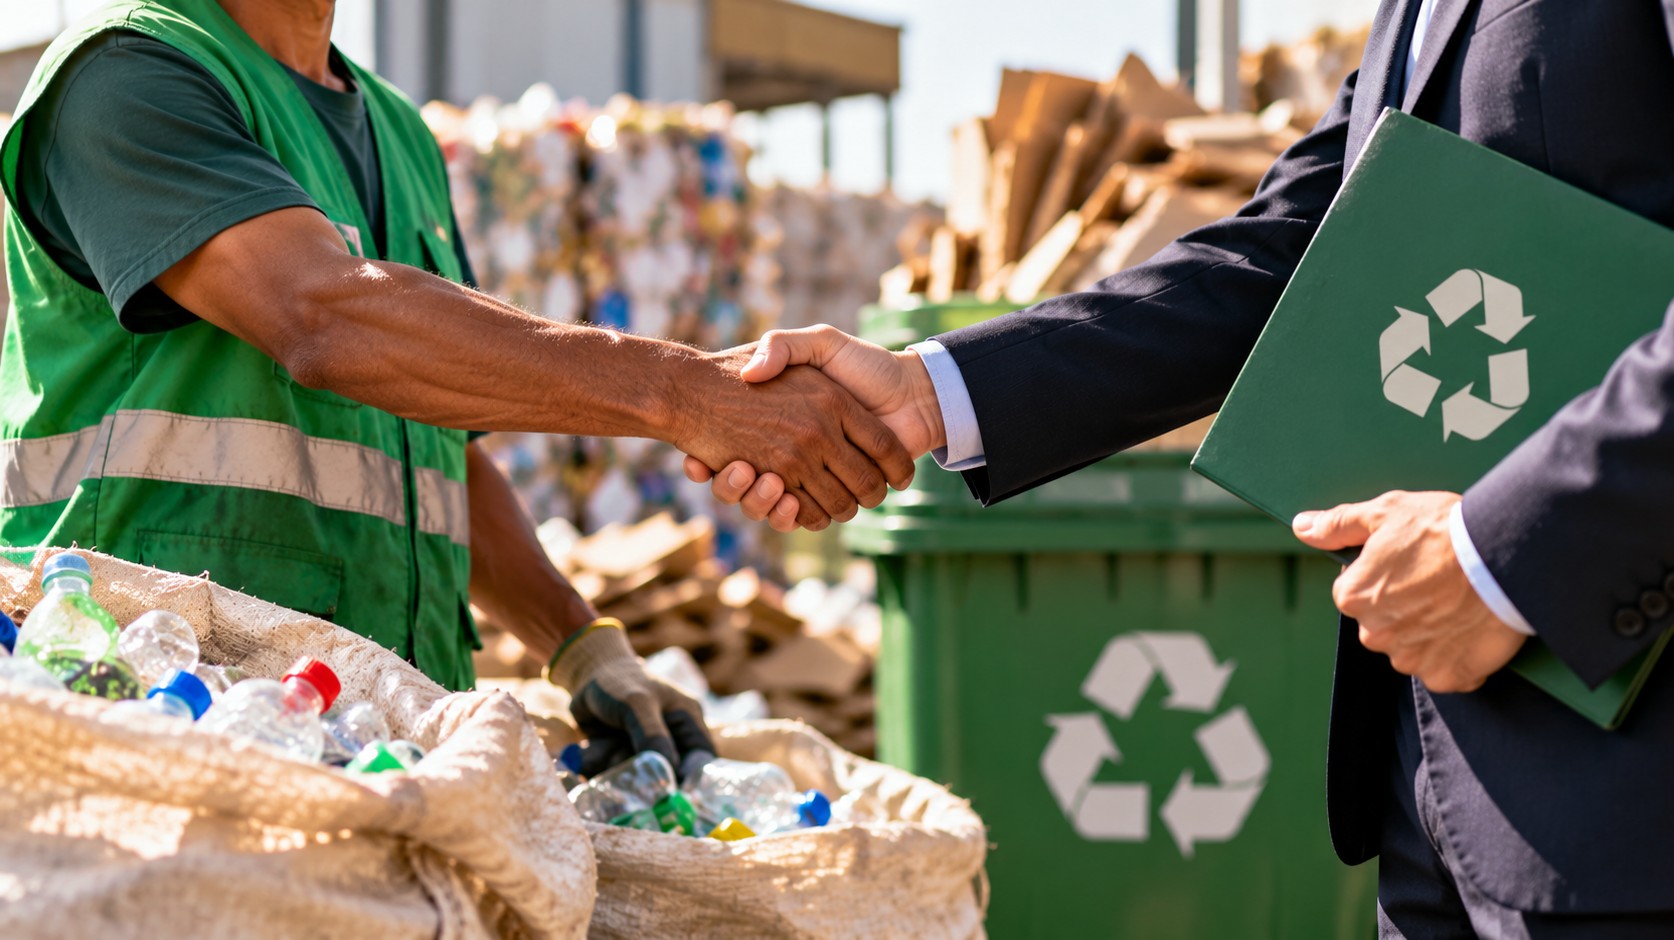
O mecanismo previsto parte de uma decisão empresarial: comprar materiais recicláveis diretamente de catadores. Essa operação passaria a ser considerada no desenho do incentivo tributário discutido no projeto.
Os catadores aparecem, assim, como o elo inicial da relação comercial reconhecida pela proposta. Eles são responsáveis pela coleta dos materiais e participam da venda que permite a continuidade do percurso até as demais etapas da cadeia. A empresa, por sua vez, seria o agente potencialmente beneficiado pela regra fiscal ao realizar essa aquisição.
O texto não transforma o incentivo em pagamento direto aos catadores. A previsão está voltada às empresas que efetuarem as compras previstas. O reconhecimento da atividade dos trabalhadores ocorre por meio da operação comercial que tem origem nos materiais coletados por eles.
Essa distinção é importante para compreender a estrutura da medida. O benefício proposto não é apresentado como uma transferência automática para quem faz a coleta, mas como um instrumento tributário relacionado à conduta da empresa compradora.
Etapa anterior à indústria
A proposta também chama atenção para uma fase que antecede a entrada dos recicláveis na indústria. Antes de serem processados ou utilizados como matéria-prima, os materiais precisam ser recolhidos, separados e comercializados. É nessa passagem entre a coleta e a compra empresarial que o projeto pretende concentrar o reconhecimento tributário.
O texto, portanto, não se limita às atividades realizadas dentro das unidades industriais. A cadeia é considerada a partir de uma etapa anterior, quando os materiais ainda estão vinculados ao trabalho de coleta e à primeira venda.
Ao incluir essa operação no debate fiscal, a proposta procura relacionar a política tributária ao caminho percorrido pelos recicláveis. A compra feita na origem passa a ser tratada como elemento relevante para a eventual concessão do benefício às empresas.
Tramitação e efeitos previstos
Como está em análise na Câmara, o projeto ainda poderá ser examinado, alterado ou rejeitado durante a tramitação. A aprovação de uma proposta legislativa depende da avaliação pelas instâncias competentes e da conclusão das etapas previstas no processo legislativo.
Por esse motivo, o incentivo descrito no texto ainda não pode ser utilizado por empresas. Também não há, no estágio atual, uma nova regra em vigor que obrigue ou autorize automaticamente o enquadramento de compras de recicláveis realizadas de catadores.
O efeito prático de uma eventual aprovação dependerá da redação definitiva e das regras que vierem a disciplinar sua aplicação. Entre os pontos que precisam ser observados ao longo da tramitação estão as condições para o reconhecimento da operação e a forma como a compra será considerada para fins tributários, conforme o texto aprovado.
A proposta, no entanto, já define o eixo do debate: usar um instrumento fiscal para reconhecer a compra empresarial de materiais recicláveis na etapa em que eles são fornecidos por catadores.
O papel da compra na cadeia de reciclagem
Ao colocar a compra no centro da medida, o projeto trata a relação entre empresas e catadores como parte da organização da cadeia de reciclagem. A operação comercial deixa de ser vista apenas como uma transação isolada e passa a ser o ponto utilizado para estabelecer o possível benefício tributário.
O modelo proposto considera que a decisão da empresa pode influenciar a forma como os materiais entram no mercado. A compra direta de catadores é o fato que conecta o trabalho de coleta ao incentivo analisado pela Câmara.
Essa abordagem também diferencia a etapa de fornecimento das fases posteriores. O projeto não descreve apenas a transformação do material reciclável em novo produto. Ele se volta ao momento anterior, em que o resíduo coletado é reunido e vendido para uma empresa.
Com isso, a proposta incorpora ao debate tributário uma relação que envolve trabalhadores da coleta e empresas compradoras. A eventual vantagem fiscal estaria associada à identificação dessa origem e à realização da compra dentro dos parâmetros estabelecidos pela legislação, caso o texto seja aprovado.
O que ainda depende da análise legislativa
A criação do incentivo não está concluída. O projeto precisa avançar na Câmara e cumprir as etapas legislativas correspondentes antes de produzir qualquer alteração no sistema tributário.
Também será necessário acompanhar a versão final da proposta para saber como a medida será aplicada, quais operações poderão ser consideradas e quais exigências deverão ser atendidas pelas empresas. Esses detalhes dependem do conteúdo aprovado ao longo da tramitação.
Por enquanto, a informação central é que o projeto pretende reconhecer, por meio de incentivo fiscal, a compra de materiais recicláveis feita por empresas diretamente de catadores. A iniciativa coloca a etapa de coleta e a primeira comercialização dentro da discussão sobre políticas tributárias voltadas à reciclagem.
A proposta foi divulgada pela Agência Câmara de Notícias.