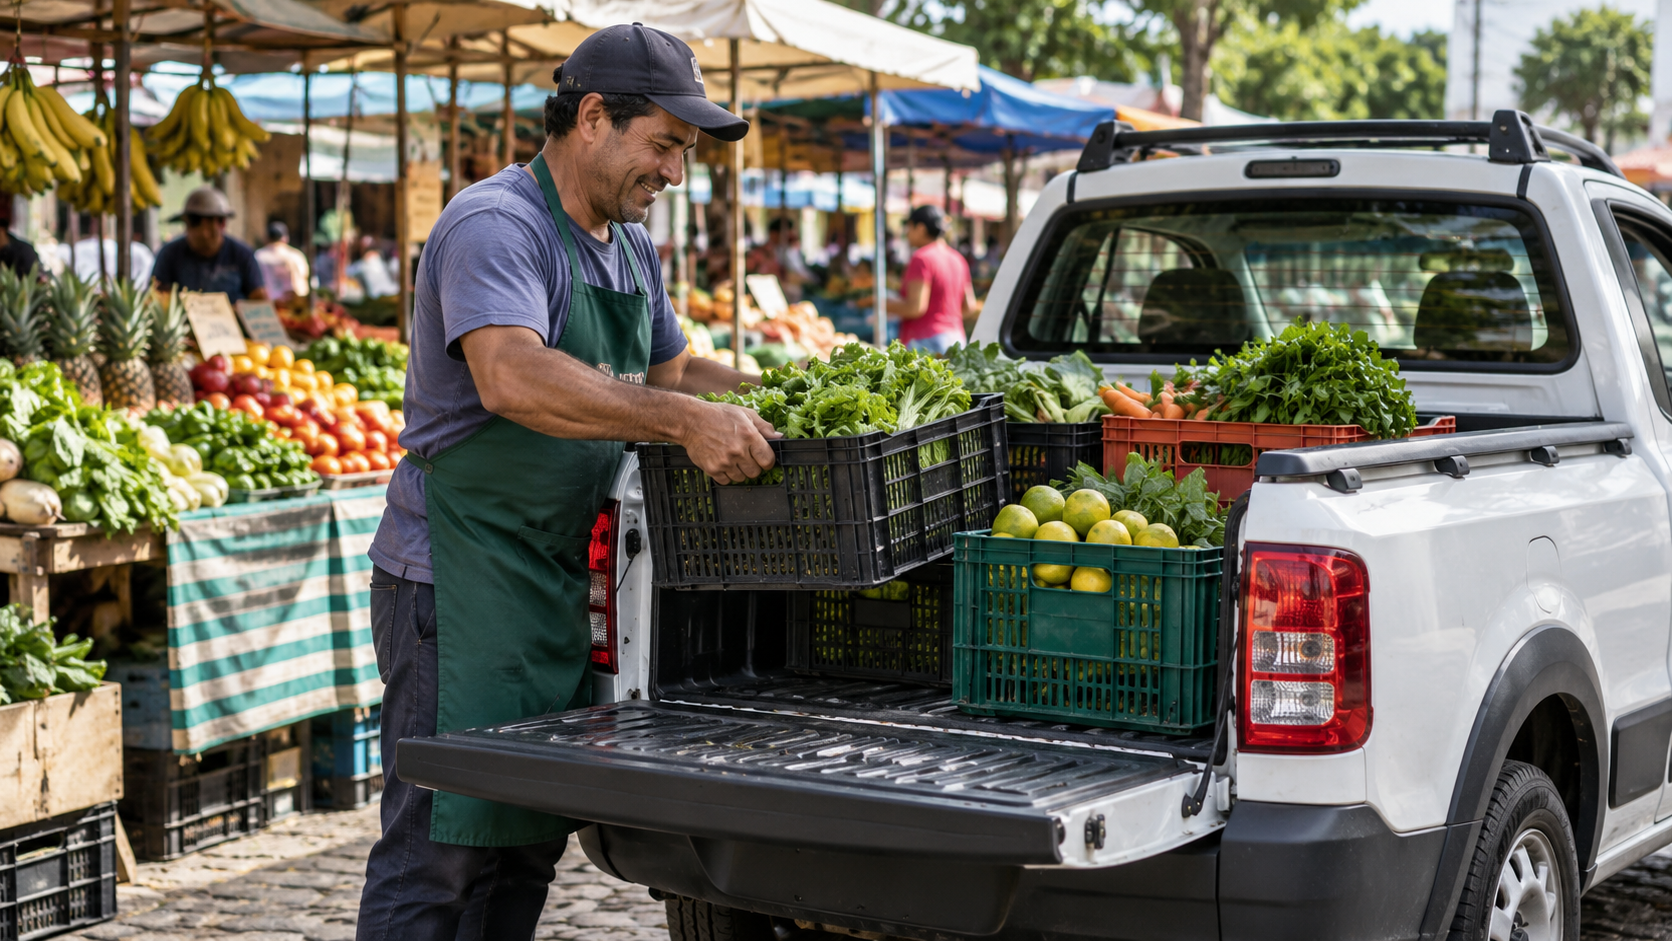
O transporte de mercadorias usado na rotina das feiras é o ponto central de um projeto em análise na Câmara dos Deputados que prevê isenção do Imposto sobre Produtos Industrializados (IPI) na compra de veículos utilitários por feirantes. A medida pretende criar uma regra específica para a aquisição de veículos empregados no exercício da atividade profissional.
O benefício, no entanto, ainda não está disponível. Como depende da aprovação da proposta e da conclusão da tramitação legislativa, a regra atualmente em vigor não muda de forma imediata. Até que o processo seja concluído, eventuais compras continuam sujeitas às normas tributárias aplicáveis.
O que está previsto no projeto
A proposta trata o veículo utilitário como um instrumento associado ao trabalho do feirante. A isenção seria destinada à compra de veículos utilizados na atividade, especialmente para o deslocamento e o transporte dos produtos levados às feiras.
O texto não apresenta o benefício como uma redução geral de imposto para qualquer comprador. A possibilidade está vinculada à condição profissional do beneficiário e à finalidade de uso do veículo. Na prática, o foco é diferenciar o utilitário adquirido para o trabalho daquele comprado para uso particular.
Essa relação entre a compra e a atividade profissional é o elemento que orienta a proposta. O veículo não seria considerado apenas um meio de transporte, mas parte da estrutura necessária para levar mercadorias, equipamentos e demais itens utilizados nas feiras.
Por que o transporte aparece no debate
A atividade dos feirantes envolve uma etapa anterior à montagem das bancas: a retirada, o deslocamento e a entrega dos produtos no local de venda. O projeto leva essa logística em consideração ao discutir o tratamento tributário aplicado à aquisição de utilitários.
O custo do veículo, nesse contexto, é apresentado como uma despesa ligada ao funcionamento do trabalho. A proposta busca aproximar a regra do IPI da forma como esses profissionais utilizam o automóvel ou o veículo utilitário durante a rotina de vendas.
O enquadramento previsto não se baseia apenas no modelo do veículo. A finalidade profissional e a utilização no transporte relacionado às feiras são os critérios destacados na iniciativa. Por isso, a eventual concessão do benefício dependeria do atendimento às condições estabelecidas na legislação.
Isenção ainda depende de mudança na legislação
A aprovação do projeto é necessária para que a isenção passe a fazer parte das hipóteses previstas na legislação do IPI. A apresentação da proposta, por si só, não altera a cobrança do imposto nem autoriza a compra imediata de utilitários com alíquota zerada.
O texto ainda precisa seguir as etapas de análise previstas para projetos em tramitação no Congresso. Durante esse percurso, a proposta pode ser discutida, receber alterações e ser submetida às deliberações correspondentes antes de uma eventual aprovação definitiva.
Também será necessário observar a redação final que venha a ser aprovada. É ela que poderá definir com precisão quem terá direito ao benefício, quais veículos serão alcançados, como deverá ser comprovado o uso profissional e quais condições deverão ser atendidas pelo comprador.
Quem poderá ser alcançado
O projeto é voltado aos feirantes que utilizam veículos utilitários no desenvolvimento de sua atividade. O texto relaciona a isenção à compra de um veículo destinado ao trabalho, e não simplesmente à aquisição de um automóvel por uma pessoa que também participa de uma feira.
A aplicação prática da medida dependerá, portanto, dos critérios previstos na proposta e de eventual regulamentação. A comprovação da condição de feirante, a finalidade do veículo e a forma de utilização no transporte de mercadorias são aspectos que precisam ser observados conforme o texto legislativo avance.
Como a proposta ainda está em análise, não é possível tratar a isenção como um direito já reconhecido. O alcance final do benefício somente poderá ser conhecido depois da conclusão do processo legislativo e da definição das regras aplicáveis.
O que não muda por enquanto
Enquanto o projeto não for aprovado, permanece o cenário atual para a compra de veículos utilitários por feirantes. Não há, a partir da apresentação da proposta, autorização automática para retirar o IPI da operação.
Também não há garantia de que todos os veículos usados por feirantes seriam contemplados. A iniciativa foi apresentada para criar uma hipótese específica de isenção, condicionada ao uso profissional e à atividade de transporte vinculada às feiras.
Assim, a compra de um veículo antes da mudança legal não assegura, por si só, a aplicação futura do benefício. A proposta precisa ser transformada em norma válida e, depois, aplicada de acordo com os requisitos que forem definidos.
Próximas etapas da proposta
O projeto continuará sujeito à tramitação na Câmara e às análises previstas para esse tipo de matéria. O andamento depende da apreciação pelos órgãos responsáveis e das votações necessárias no Congresso Nacional.
Se houver aprovação na Câmara, a proposta ainda poderá precisar passar pelas etapas seguintes do processo legislativo, conforme o caminho definido para o texto. Alterações durante a tramitação também podem modificar o alcance originalmente apresentado.
Por esse motivo, a previsão de isenção deve ser entendida como uma medida em discussão. O texto estabelece uma possibilidade de tratamento tributário específico, mas não representa uma mudança já incorporada às regras de compra de veículos utilitários.
Impacto pretendido pela medida
Ao relacionar o IPI ao uso profissional do veículo, o projeto coloca no centro da discussão o custo de operação dos feirantes. A intenção é considerar que o utilitário pode desempenhar uma função diretamente ligada à atividade econômica, ao permitir o transporte dos produtos até os locais de venda.
A eventual isenção reduziria o valor do imposto incidente na aquisição alcançada pela regra. O efeito concreto, contudo, dependeria das condições aprovadas, dos veículos incluídos e da forma como a norma seria aplicada.
O projeto não cria o benefício imediatamente nem define, nesta etapa, uma autorização geral para qualquer compra feita por feirantes. O que está em debate é a criação de uma exceção legal para veículos utilizados como apoio ao trabalho nas feiras.
Proposta ainda está no papel
Até a conclusão da tramitação, a possibilidade de isenção permanece limitada ao conteúdo do projeto. Feirantes interessados em comprar um utilitário não podem presumir que a regra será aprovada, nem que os requisitos finais serão iguais aos apresentados inicialmente.
A discussão na Câmara trata de uma mudança na legislação do IPI e do reconhecimento de uma finalidade profissional específica. A decisão sobre a adoção do benefício dependerá do processo legislativo, das análises realizadas e do texto que eventualmente for aprovado.
Enquanto isso, a cobrança segue submetida às regras atuais. A proposta apenas poderá produzir efeitos depois de cumprir as etapas necessárias para se tornar uma norma válida.
Fonte: Agência Câmara de Notícias.